

Click here to read this article in English.
ท่ามกลางข้อมูลที่ล้นหลาม กรอบการทำงาน FVMR® จะช่วยคุณคัดกรองแทนที่จะหวั่นไหวไปตามตามกระแสข่าว กรอบการวิเคราะห์นี้มุ่งเน้นไปที่ปัจจัยสำคัญได้แก่ ความสามารถในการทำกำไรของบริษัท ราคาที่จ่ายเพื่อแลกกับกำไรนั้น แนวโน้มที่กำลังมุ่งไปในทิศทางที่ถูกต้องและความเสี่ยงของตลาด นักลงทุนส่วนใหญ่มักโฟกัสแค่เรื่องราคาเพียงอย่างเดียว แต่กรอบการทำงาน FVMR® จะช่วยให้คุณเห็นภาพรวมได้อย่างครบถ้วน
ทุกๆ สัปดาห์ A. Stotz Investment Research จะอัปเดตรายงานภาพรวมตลาดหุ้นไทยด้วยกรอบ FVMR® และนี่คือข้อมูลล่าสุด ณ วันที่ 16 ตุลาคม 2026
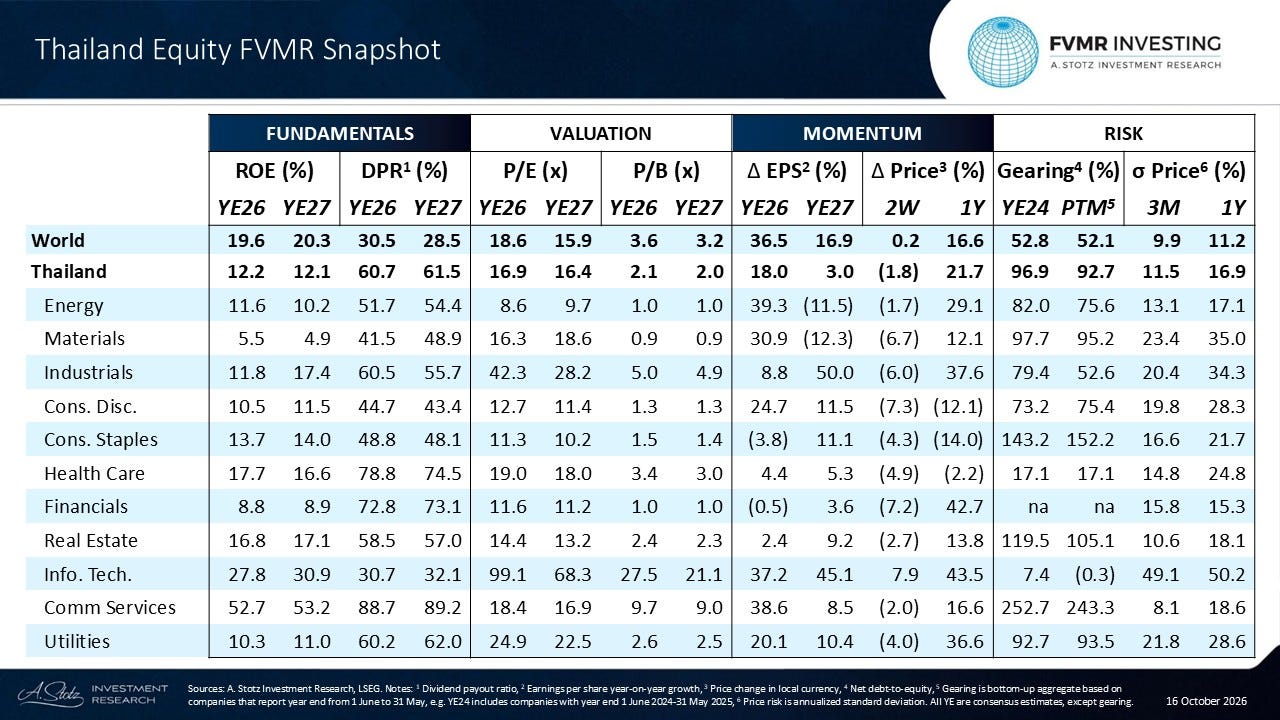
รายงานสรุปภาพรวมหุ้นไทย ด้วย FVMR® ฉบับนี้ จัดทำขึ้นโดย A. Stotz Investment Research โดยอ้างอิงข้อมูลจาก LSEG ข้อมูลตัวเลขสิ้นปี (YE) ทั้งหมดอ้างอิงจากตัวเลขคาดการณ์ของตลาด ยกเว้นเพียงอัตราส่วนหนี้สินสุทธิต่อทุน (gearing) เท่านั้น
ปัจจัยพื้นฐาน (Fundamentals)
ประมาณการของตลาดคาดการณ์ว่าอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ของตลาดหุ้นไทย ณ สิ้นปี 2026 (YE26) จะอยู่ที่ 12.2% ซึ่งต่ำกว่าค่าเฉลี่ยของตลาดโลกที่ระดับ 19.6% อย่างมีนัยสำคัญ ช่องว่างดังกล่าวส่วนหนึ่งสะท้อนให้เห็นถึงโครงสร้างอุตสาหกรรมในตลาด เนื่องจากกลุ่มอุตสาหกรรมที่มีอัตราผลตอบแทนต่ำมีสัดส่วนค่อนข้างสูงในตลาดหุ้นไทย ทั้งนี้ กลุ่มพลังงาน (Energy) กลุ่มธุรกิจการเงิน (Financials) กลุ่มวัสดุอุตสาหกรรม (Materials) และกลุ่มสาธารณูปโภค (Utilities) มีสัดส่วนมาร์เก็ตแคปรวมกันคิดเป็นประมาณ 43% ของตลาดรวม ซึ่งทั้ง 4 กลุ่มอุตสาหกรรมนี้ถูกคาดการณ์ว่าจะมีระดับ ROE ที่ 11.6% 8.8% 5.5% และ 10.3% ตามลำดับ ซึ่งล้วนต่ำกว่าค่าเฉลี่ยของตลาดโดยรวม
ในทางกลับกัน อัตราการจ่ายเงินปันผล (DPR) ของตลาดหุ้นไทยกลับสูงถึง 60.7% ซึ่งแทบจะเป็นสองเท่าของค่าเฉลี่ยตลาดโลกที่ระดับ 30.5% บ่งชี้ว่าบริษัทจดทะเบียนไทยมีการนำส่งกำไรมากกว่าครึ่งหนึ่งกลับคืนสู่ผู้ถือหุ้นในรูปแบบของเงินปันผล พฤติกรรมดังกล่าวถือเป็นลักษณะเฉพาะของธุรกิจที่เข้าสู่ระยะอิ่มตัวและเน้นการสร้างรายได้มากกว่าที่จะเป็นบริษัทที่อยู่ในวัฏจักรการเติบโตสูง ซึ่งมักจะนำกำไรไปลงทุนต่อเพื่อขยายกิจการ กลุ่มเทคโนโลยีสารสนเทศและการสื่อสาร (Communication Services) กลับมีความโดดเด่นทำผลงานได้อย่างยอดเยี่ยมบนทั้งสองมาตรวัด โดยทำสถิติระดับ ROE สูงสุดในตลาดที่ 52.7% ควบคู่ไปกับอัตราการจ่ายเงินปันผล (DPR) ที่สูงที่สุดถึง 88.7%
การประเมินมูลค่า (Valuation)
ตลาดหุ้นไทยซื้อขายที่อัตราส่วนราคาต่อกำไรสุทธิ (P/E) คาดการณ์สิ้นปี 2026 (YE26) ที่ 16.9 เท่า ซึ่งถือว่ามีส่วนลดเล็กน้อยเมื่อเทียบกับค่าเฉลี่ยของตลาดโลกที่ 18.6 เท่า อย่างไรก็ดี ส่วนลดดังกล่าวจะเห็นได้ชัดเจนยิ่งขึ้นเมื่อพิจารณาจากอัตราส่วนราคาต่อมูลค่าทางบัญชี (P/B) ซึ่งอยู่ที่ 2.1 เท่า เทียบกับค่าเฉลี่ยตลาดโลกที่ 3.6 เท่า สิ่งนี้สะท้อนให้เห็นถึงภาพเดียวกันกับช่องว่างของ ROE ที่กล่าวไปข้างต้น กล่าวคือ เมื่อบริษัทสร้างผลตอบแทนจากสินทรัพย์สุทธิ (Net assets) ได้ลดลง นักลงทุนก็ย่อมยินดีที่จะจ่ายเงินเพื่อซื้อหุ้นในราคาที่ต่ำลงเช่นกัน สำหรับอัตราส่วน P/B ต่อ ROE (PB-to-ROE ratio) ของตลาดหุ้นไทย ซึ่งเป็นตัวชี้วัดราคาที่นักลงทุนจ่ายต่อทุกๆ 1% ของ ROE ที่บริษัททำได้นั้น ปัจจุบันอยู่ที่ 0.17 เท่า ซึ่งใกล้เคียงกับค่าเฉลี่ยของตลาดโลกที่ระดับ 0.18 เท่า
เมื่อพิจารณาเป็นรายกลุ่มอุตสาหกรรม กลุ่มพลังงาน (Energy) มีมูลค่าการซื้อขายที่ถูกที่สุด ด้วยระดับ P/E เพียง 8.6 เท่า ขณะที่กลุ่มเทคโนโลยีสารสนเทศ (Information Technology) มีมูลค่าการซื้อขายที่แพงที่สุดด้วยระดับ P/E สูงถึง 99.1 เท่า ตามมาด้วยกลุ่มสินค้าอุตสาหการ (Industrials) ที่ 42.3 เท่า ระดับมูลค่า (Valuation) ที่สูงลิ่วของกลุ่มเทคโนโลยีสารสนเทศนั้น ถูกผลักดันโดยบริษัทเดลต้า อีเลคโทรนิคส์ (DELTA) ซึ่งเป็นบริษัทจดทะเบียนที่มีขนาดใหญ่ที่สุดของไทยเป็นหลัก แม้ว่าราคาหุ้น DELTA จะมีการย่อตัวลง จากจุดสูงสุดเมื่อเดือนมิถุนายน 2026 ที่ผ่านมา แต่ราคาหุ้นยังคงปรับตัวเพิ่มขึ้นถึง 33.1% ในช่วง 1 ปีที่ผ่านมา จากความคาดหวังเชิงบวกต่อกระแสเทคโนโลยีปัญญาประดิษฐ์ ส่งผลให้ปัจจุบันหุ้น DELTA ยังคงซื้อขายอยู่ในระดับราคาที่พรีเมียมอย่างมากเมื่อเทียบกับฐานกำไรในปัจจุบัน
โมเมนตัม (Momentum)
ประมาณการการเติบโตของกำไรต่อหุ้น (EPS growth) ของตลาดหุ้นไทย ณ สิ้นปี 2026 (YE26) อยู่ที่ระดับ 18.0% ซึ่งยังคงตามหลังค่าเฉลี่ยของตลาดโลกที่ 36.5% นอกจากนี้ ตลาดยังคาดการณ์ว่าอัตราการเติบโตของกำไรจะชะลอตัวลงมาอยู่ที่ระดับ 3% ณ สิ้นปี 2027 (YE27) เมื่อเทียบกับค่าเฉลี่ยของตลาดโลกที่คาดว่าจะอยู่ที่ 16.9%
อย่างไรก็ตาม ในมิติของการเคลื่อนไหวของราคา ตลาดหุ้นไทยปรับตัวเพิ่มขึ้นถึง 21.7% ในช่วง 1 ปีที่ผ่านมา ซึ่งถือเป็นระดับที่สูงกว่าค่าเฉลี่ยของตลาดโลกที่ 16.6% โดยกลุ่มเทคโนโลยีสารสนเทศ (Information Technology) และกลุ่มธุรกิจการเงิน (Financials) ถือเป็นกลุ่มอุตสาหกรรมที่ทำผลงานได้อย่างโดดเด่นที่สุดในช่วงปีที่ผ่านมา โดยมอบอัตราผลตอบแทนสูงถึง 43.5% และ 42.7% ตามลำดับ
ความเสี่ยง (Risk)
อัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้น (Net debt-to-equity หรือ Gearing) ในช่วง 12 เดือนที่ผ่านมา (PTM) อยู่ในระดับสูงถึง 92.7% เมื่อเทียบกับค่าเฉลี่ยของตลาดโลกที่ 52.1% ระดับภาระหนี้ที่สูงเช่นนี้นับเป็นประเด็นที่ควรจับตามองอย่างใกล้ชิดโดยเฉพาะอย่างยิ่งเมื่อพิจารณาควบคู่กับความสามารถในการทำกำไรของตลาดหุ้นไทยที่ยังคงต่ำกว่าค่าเฉลี่ยโลก
ในด้านความผันผวนของราคาในช่วง 3 เดือนที่ผ่านมาอยู่ในระดับปานกลางที่ 11.5% ซึ่งสูงกว่าค่าเฉลี่ยของตลาดโลกที่ 9.9% เพียงเล็กน้อย ทั้งนี้ กลุ่มเทคโนโลยีสารสนเทศและการสื่อสาร (Communication Services) ถือเป็นกลุ่มที่มีความผันผวนต่ำที่สุดในตลาดที่ระดับ 8.1% ขณะที่กลุ่มเทคโนโลยีสารสนเทศ (Information Technology) กลับเป็นกลุ่มที่มีความผันผวนสูงที่สุดถึง 49.1%